
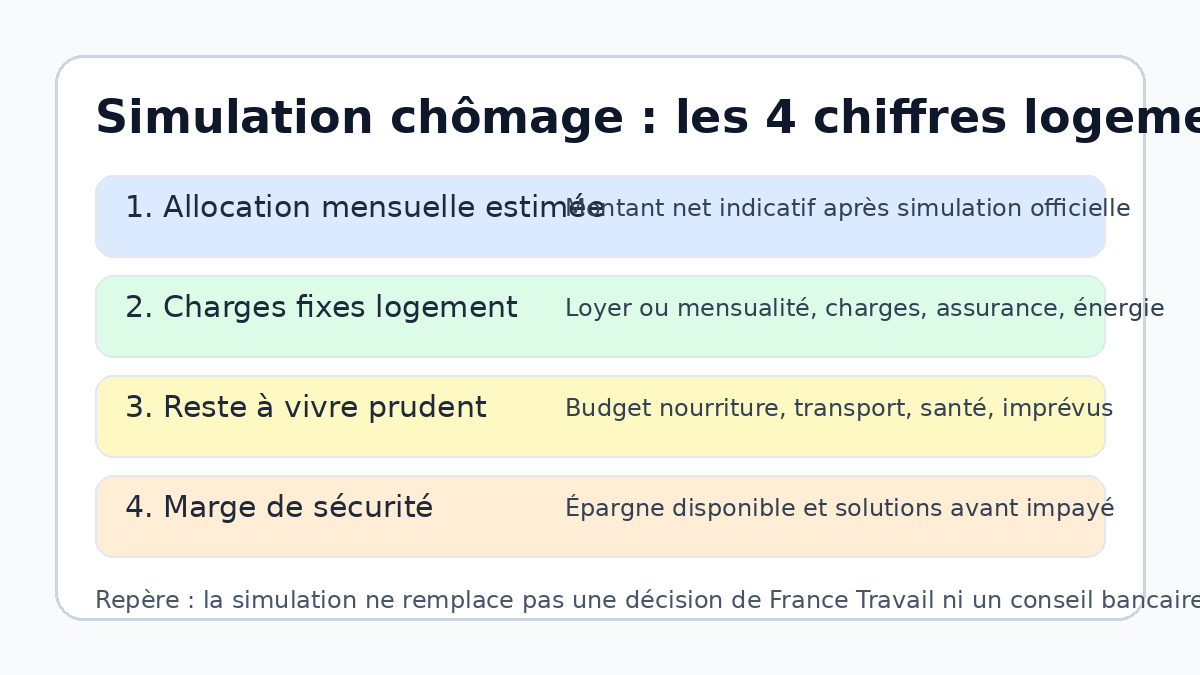
Pour une allocation chômage simulation, le bon réflexe est d’estimer d’abord votre allocation mensuelle probable, puis de la comparer à vos charges de logement : loyer, mensualité de crédit, charges, assurance, énergie et reste à vivre. Le résultat n’est qu’indicatif, mais il permet de décider vite s’il faut ajuster un projet immobilier, prévenir sa banque ou sécuriser son budget locatif.
- Utilisez d’abord le simulateur officiel France Travail ou Service-Public pour obtenir une estimation prudente.
- Raisonnez en reste à vivre, pas seulement en montant d’allocation.
- Pour un crédit immobilier, vérifiez rapidement assurance, report d’échéance possible et dialogue avec la banque.
- Pour une location, anticipez le paiement du loyer et conservez les justificatifs utiles.
À quoi sert une simulation d’allocation chômage pour le logement ?
La simulation sert à obtenir un ordre de grandeur de vos droits, notamment l’allocation d’aide au retour à l’emploi. Pour un locataire, elle aide à vérifier si le loyer reste tenable. Pour un emprunteur immobilier, elle permet de mesurer l’impact d’une baisse de revenu sur la mensualité, l’assurance et le reste à vivre.
Cette estimation ne remplace pas la décision de France Travail : elle dépend de votre historique de salaire, de la durée travaillée, de la fin de contrat, des différés éventuels, de l’âge et des règles applicables au moment du calcul.
Les informations à préparer avant de simuler
Pour éviter une simulation trop approximative, rassemblez les éléments suivants avant de comparer votre budget logement.
| Information | Pourquoi c’est important | Lien avec le logement |
|---|---|---|
| Salaires bruts récents | Base du calcul indicatif de l’allocation | Détermine la capacité à supporter loyer ou échéance |
| Type de fin de contrat | Influence l’ouverture effective des droits | Permet d’anticiper une période sans revenu |
| Charges fixes | Évite de surestimer le reste disponible | Inclut loyer, prêt, charges de copropriété, énergie |
| Épargne disponible | Absorbe un différé, un imprévu ou une baisse temporaire | Réduit le risque d’impayé ou de retard bancaire |
Comment lire le résultat sans se tromper
Ne comparez pas l’allocation estimée uniquement à votre ancien salaire. Comparez-la à vos dépenses contraintes. Une allocation qui paraît correcte peut devenir insuffisante si le logement pèse déjà lourd dans le budget.
Si vous remboursez un prêt immobilier, reprenez votre tableau d’amortissement et votre assurance emprunteur. Celimo propose aussi un repère utile pour comprendre le calcul d’une mensualité de prêt immobilier et relier la simulation à votre budget réel.
Locataire : vérifier le loyer, les charges et les justificatifs
Pour un locataire, l’enjeu immédiat est la continuité du paiement du loyer. Listez le loyer, les charges récupérables, l’assurance habitation, l’énergie et les abonnements indispensables. Vérifiez aussi vos justificatifs de paiement : en cas de besoin administratif, une quittance de loyer peut servir à prouver que les loyers ont bien été réglés.
Si une difficulté est prévisible, contactez rapidement le bailleur ou l’agence, sans attendre l’impayé. Selon la situation, certaines aides, un échéancier ou un accompagnement social peuvent éviter une rupture plus coûteuse.
Propriétaire emprunteur : les contrôles à faire avant la prochaine échéance
- Relire l’assurance emprunteur : la garantie perte d’emploi existe parfois, mais elle est souvent encadrée par des délais, exclusions et plafonds.
- Vérifier les options du prêt : modulation, report partiel ou total, pause encadrée, frais éventuels.
- Calculer le reste à vivre : allocation estimée moins mensualité, charges de copropriété, taxe foncière mensualisée si applicable et dépenses courantes.
- Documenter la situation : notifications France Travail, justificatifs de fin de contrat et relevés utiles pour dialoguer avec la banque.
Exemple simple de budget après simulation
Supposons une allocation estimée à 1 350 € par mois. Avec 650 € de loyer, 110 € d’énergie et 80 € d’assurance/charges diverses, il reste 510 € avant alimentation, transport, santé et imprévus. La question n’est donc pas seulement “combien vais-je toucher ?”, mais “le logement reste-t-il soutenable pendant plusieurs mois ?”.
Dans une situation patrimoniale, locative ou bancaire complexe, faites confirmer les hypothèses par France Travail, un conseiller bancaire, un travailleur social, un courtier ou un professionnel compétent selon le cas.
FAQ
Quel simulateur utiliser pour estimer son allocation chômage ?
Privilégiez les simulateurs officiels France Travail ou Service-Public. Les autres outils peuvent donner un ordre de grandeur, mais le montant réel dépendra de l’étude de votre dossier.
Une simulation d’allocation chômage suffit-elle pour obtenir un prêt immobilier ?
Non. Une banque analyse la stabilité des revenus, l’épargne, le taux d’endettement, le reste à vivre et le risque global. Une allocation chômage peut être prise en compte différemment selon les dossiers, sans garantie d’acceptation.
Que faire si le loyer devient trop lourd après la perte d’emploi ?
Il faut agir tôt : refaire le budget, vérifier les aides possibles, contacter le bailleur ou l’agence avant l’impayé et demander un accompagnement social si nécessaire.
