
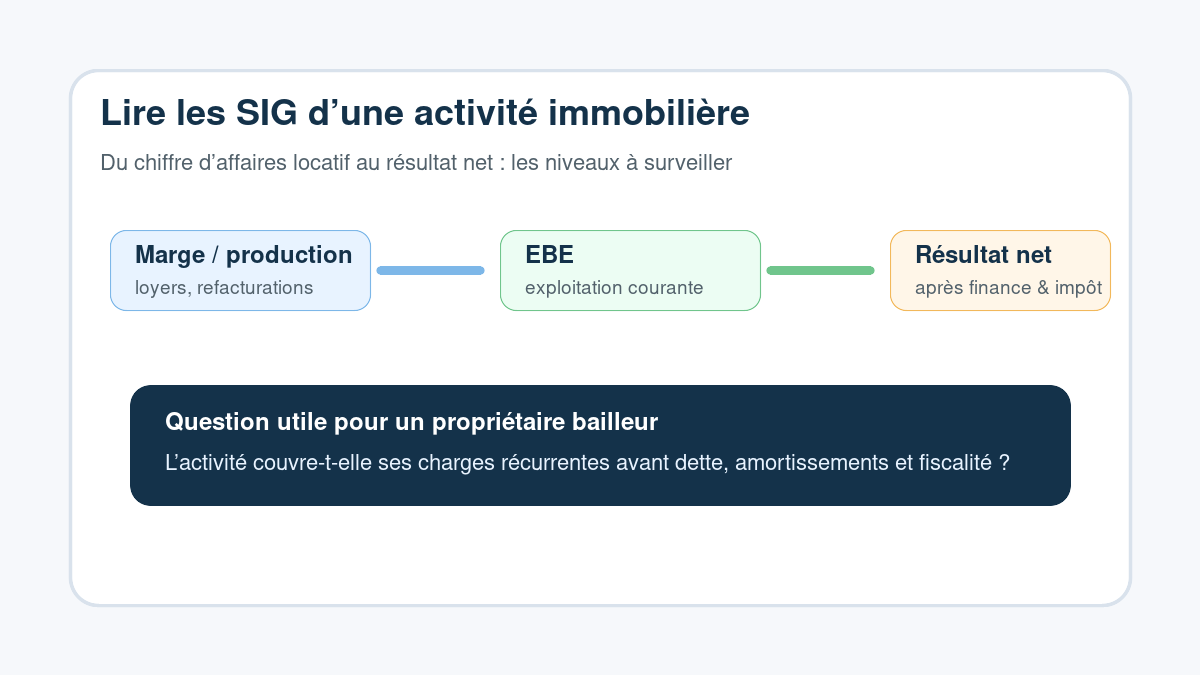
Les soldes intermédiaires de gestion (SIG) découpent le compte de résultat en étapes lisibles : marge, valeur ajoutée, excédent brut d’exploitation, résultat d’exploitation, résultat courant et résultat net. Pour un investisseur immobilier, une SCI ou une activité de location meublée au réel, ils servent surtout à comprendre si l’activité gagne réellement de l’argent avant de se laisser tromper par le seul résultat final.
En bref
- Les SIG transforment le compte de résultat en paliers d’analyse.
- L’EBE montre la performance de l’exploitation avant amortissements, intérêts et impôts.
- En immobilier, ils aident à distinguer revenus locatifs, charges d’immeuble, financement et fiscalité.
- Ils ne remplacent pas un bilan patrimonial ni l’avis d’un expert-comptable, mais facilitent les bonnes questions.
À quoi servent les soldes intermédiaires de gestion ?
Les soldes intermédiaires de gestion servent à répondre à une question simple : où se crée, se consomme ou se perd la rentabilité dans une activité. Au lieu de regarder uniquement le bénéfice final, on observe plusieurs niveaux successifs.
Dans une entreprise classique, les SIG expliquent la marge commerciale, la production, la valeur ajoutée ou l’excédent brut d’exploitation. Dans une logique immobilière, ils peuvent être adaptés pour mieux lire une activité de location, de marchand de biens, de promotion ou de gestion de patrimoine locatif.
Point de vigilance
Un résultat net positif ne signifie pas toujours que la trésorerie est confortable. À l’inverse, un résultat comptable faible peut être influencé par les amortissements, notamment en location meublée ou via une structure soumise à une comptabilité complète.
Les principaux SIG à connaître
Les intitulés peuvent varier selon la présentation comptable, mais les soldes suivants sont les plus utilisés pour analyser une activité.
| Solde | Ce qu’il indique | Lecture immobilière possible |
|---|---|---|
| Marge commerciale | Différence entre ventes et achats revendus. | Plus utile pour marchand de biens que pour bailleur classique. |
| Valeur ajoutée | Richesse créée après consommations externes. | Permet de voir le poids des charges, prestataires et frais de gestion. |
| EBE | Performance de l’exploitation avant amortissements, intérêts et impôts. | Indicateur clé pour juger si les loyers couvrent l’activité courante. |
| Résultat d’exploitation | Résultat après amortissements et provisions. | Utile pour intégrer l’usure comptable du bien et des équipements. |
| Résultat courant | Résultat après charges et produits financiers. | Montre l’impact des intérêts d’emprunt sur l’équilibre de l’opération. |
| Résultat net | Gain ou perte final après éléments exceptionnels et impôts. | À rapprocher de la trésorerie, de la fiscalité et des objectifs patrimoniaux. |
Comment calculer les SIG simplement ?
Le calcul part du chiffre d’affaires ou des produits d’exploitation, puis retire progressivement les charges correspondant à chaque niveau. Pour une activité locative structurée, on peut raisonner ainsi :
- Produits locatifs : loyers, provisions refacturées, prestations annexes éventuelles.
- Charges externes : entretien, syndic, assurances, honoraires de gestion, petites réparations.
- Charges de personnel si l’activité en emploie, ce qui reste rare pour un bailleur particulier.
- Amortissements et provisions : usure comptable du bien, mobilier, travaux immobilisés ou risques identifiés.
- Charges financières : intérêts d’emprunt et frais bancaires.
- Impôts : selon le régime fiscal et la structure utilisée.
Exemple rapide pour un bien locatif
Imaginons un logement qui génère 18 000 € de loyers annuels. Les charges courantes non financières représentent 5 000 €. Avant amortissements, intérêts et impôts, l’activité dégage donc un excédent d’exploitation de 13 000 €.
Si l’on ajoute 4 000 € d’amortissements comptables et 3 000 € d’intérêts d’emprunt, le résultat courant se réduit fortement. C’est précisément l’intérêt des SIG : séparer la performance du bien, le poids du financement et l’effet comptable.
À retenir pour un investisseur
Si l’EBE est fragile, le problème vient souvent du niveau de loyers, des charges récurrentes ou de la vacance. Si l’EBE est correct mais le résultat courant faible, le financement ou les amortissements expliquent peut-être l’écart.
SIG, trésorerie et rentabilité locative : ne pas tout confondre
Les soldes intermédiaires de gestion relèvent de l’analyse comptable. Ils ne remplacent pas le suivi de trésorerie. Un bailleur peut afficher un résultat comptable réduit par les amortissements tout en conservant une trésorerie positive, ou l’inverse si les remboursements de capital pèsent fortement sur les sorties de cash.
Pour compléter l’analyse, il est utile de regarder aussi la mensualité de prêt immobilier, le taux de vacance, les travaux à prévoir et le régime fiscal. En location meublée, la logique comptable se rapproche également de certains points abordés dans les charges constatées d’avance, notamment lorsqu’il faut rattacher les charges au bon exercice.
Quand demander l’aide d’un expert-comptable ?
Dès que l’activité dépasse une simple lecture personnelle, l’accompagnement devient utile. C’est le cas pour une SCI à l’IS, une activité de location meublée au réel, un marchand de biens, une société de gestion ou un investisseur qui arbitre plusieurs biens.
Un professionnel peut vérifier le classement des charges, les amortissements, les provisions, les écritures de clôture et la cohérence entre résultat comptable, fiscalité et trésorerie. Les SIG deviennent alors un support de discussion, pas une décision automatique.
Checklist avant d’interpréter vos SIG
- Vérifier que les loyers et produits sont rattachés à la bonne période.
- Distinguer charges récupérables, charges non récupérables et dépenses immobilisées.
- Comparer l’EBE sur plusieurs exercices, pas sur une seule année atypique.
- Identifier séparément amortissements, intérêts d’emprunt et impôts.
- Rapprocher le résultat comptable de la trésorerie réellement disponible.
- Demander un avis professionnel avant toute décision fiscale ou patrimoniale importante.
FAQ
Quelle est la différence entre EBE et résultat net ?
L’EBE mesure la performance de l’exploitation avant amortissements, charges financières et impôts. Le résultat net arrive plus bas dans le compte de résultat, après davantage d’éléments comptables et fiscaux.
Les SIG sont-ils utiles pour une SCI ?
Oui, surtout lorsque la SCI tient une comptabilité complète ou lorsqu’elle est soumise à l’impôt sur les sociétés. Ils aident à comprendre la performance de l’activité avant d’analyser la fiscalité et la trésorerie.
Peut-on utiliser les SIG pour choisir un investissement immobilier ?
Ils peuvent éclairer l’analyse, mais ils ne suffisent pas seuls. Il faut aussi regarder le prix d’achat, le financement, la fiscalité, les travaux, la vacance locative, le marché local et vos objectifs personnels.
Besoin de trancher ?
Utilisez les SIG comme grille de lecture, puis comparez-les avec votre trésorerie réelle et faites valider les points fiscaux ou patrimoniaux par un expert-comptable, un conseiller fiscal ou un notaire selon votre situation.
